Votre startup a besoin de trésorerie, mais votre prochaine levée de fonds n’est pas encore finalisée. Comment financer la société dans l'intervalle, sans fragiliser le tour à venir ? Le bridge financing répond à ce besoin, mais il ne se réduit pas à un apport de liquidités. Le choix du mécanisme (notamment obligation convertible ou BSA-AIR), les conditions contractuelles et les droits accordés aux prêteurs ont des conséquences directes sur la table de capitalisation, la gouvernance et les modalités d’entrée des futurs investisseurs.
Dans cet article, nous détaillons les principaux instruments de financement bridge, les vérifications à effectuer avant de les mettre en place et les clauses à négocier pour sécuriser l’opération.
Ce qu'il faut retenir :
✔ Le bridge financing est temporaire : il doit correspondre à un besoin identifié et à un calendrier réaliste, pas compenser l'absence de levée.
✔ Il existe plusieurs instruments, avec des logiques très différentes : bridge loan et compte courant d'associé pour financer sans dilution, obligation convertible et BSA-AIR pour donner accès au capital.
✔ Avant toute émission, vérifier la compatibilité du projet avec votre situation et les conditions envisagées pour la levée suivante.
✔ Le bridge a un coût, à prendre en compte.
✔ Les conditions accordées aux prêteurs bridge seront analysées lors de la due diligence du prochain tour.
Qu’est-ce que le bridge financing et quand l'utiliser pour une startup ?
Un financement temporaire entre deux opérations
Le terme « bridge », ou « pont » en anglais, dit l'essentiel : il s'agit d'un financement relais destiné à couvrir un besoin de trésorerie temporaire, avant une opération plus structurée. Il intervient généralement dans l’attente du closing d’une levée de fonds, mais peut également permettre à la société de financer une étape importante avant de lancer son prochain tour de table.
L’objectif est d’éviter qu’un décalage entre les besoins de trésorerie et le calendrier de la levée ne mette l’activité sous tension.
Le piège à éviter
Ce type de financement doit rester transitoire : une société qui enchaîne les bridges sans horizon de levée envoie un signal négatif aux investisseurs institutionnels. Assurez-vous que l’opération projetée correspond bien à un besoin temporaire et identifié.
Dans quels cas une startup peut-elle recourir à un bridge financing ?
Le financement relais peut notamment être envisagé lorsque :
Le closing de la levée prend du retard alors que les besoins de trésorerie sont immédiats.
La startup souhaite atteindre un milestone avant de réaliser sa prochaine levée (recrutement clé, fonctionnalité produit, contrat commercial), afin de renforcer son dossier auprès des investisseurs.
Un besoin de liquidités imprévu survient entre deux tours (surcoût, retard de paiement client, opportunité à saisir rapidement) : le bridge permet de réagir sans déstabiliser la trajectoire de financement.
La société souhaite prolonger sa runway pour négocier dans de meilleures conditions : si elle approche de la fin de sa trésorerie, elle peut être contrainte d’accepter rapidement les conditions proposées par les investisseurs. Un bridge peut lui donner quelques mois supplémentaires pour atteindre un objectif, améliorer ses indicateurs ou attendre un contexte plus favorable.
Bridge loan ou equity bridge : quelle différence ?
Derrière le terme bridge financing se cachent deux logiques distinctes, qui n'ont pas les mêmes conséquences juridiques ni les mêmes effets sur le capital :
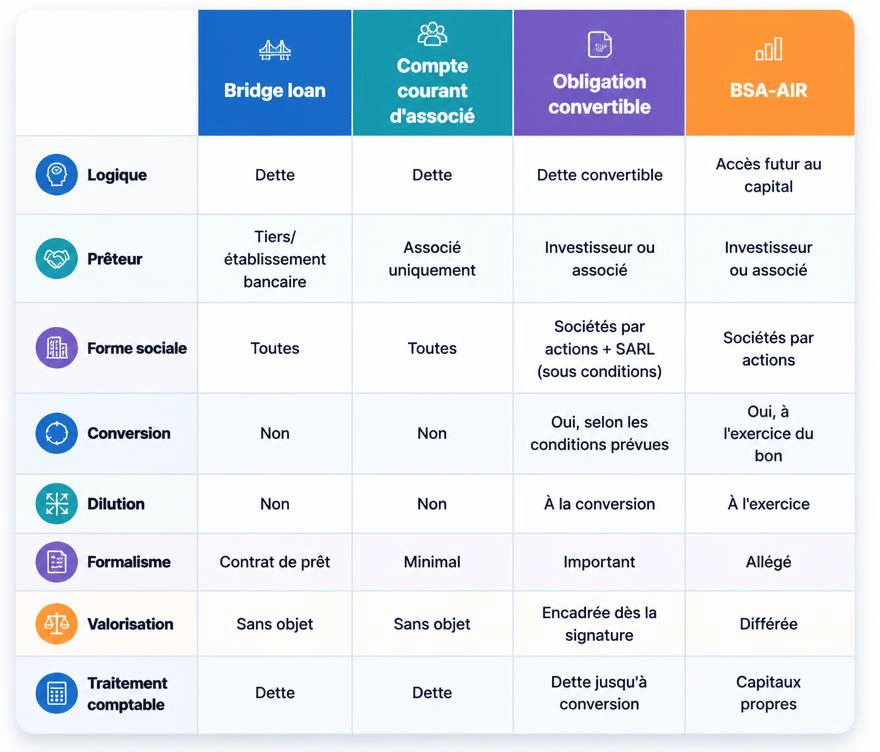
Le bridge loan est un prêt classique, remboursable en numéraire à l'échéance. Il se rencontre davantage dans des opérations impliquant des établissements bancaires. Le compte courant d'associé suit la même logique de dette : un associé existant avance des fonds à la société.
L'equity bridge regroupe les instruments qui donnent accès au capital, immédiatement ou lors d'un événement futur. Le prêteur convertit sa créance en titres, généralement lors du prochain tour de financement.
Le choix entre ces options conditionne la suite : le formalisme requis, les droits accordés aux prêteurs, les effets sur la cap table et la compatibilité avec l’opération à venir.
Le bon réflexe
Un financement bridge a un coût, qu’il prenne la forme d’intérêts, d’une décote sur le prix de conversion, d’un cap de valorisation ou d’autres avantages accordés à l’investisseur. Il faut donc comparer ce coût avec celui des alternatives et intégrer son impact dans les simulations de la prochaine levée.
Quel instrument juridique choisir pour structurer son bridge financing ?
Le financement relais peut être structuré de différentes manières, selon que la startup souhaite mettre en place une dette temporaire ou une conversion en capital. Le choix dépend notamment de la situation de la société, du profil de l’investisseur, du montant recherché et du scénario prévu à l’issue du bridge.
Le bridge loan et le compte courant d'associé : financer sans dilution
Le bridge loan : un financement sous forme de dette
Il s’agit d’un prêt relais consenti par un tiers (en général une banque ou un fonds), remboursable à l'échéance convenue avec les intérêts prévus au contrat. Sa durée est souvent d’une année, même si cela peut varier. Il suppose que la société sera en mesure de rembourser en numéraire, ce qui en limite l'attrait lorsque la trésorerie est tendue.
Il se rencontre dans des opérations impliquant des établissements bancaires ou dans des situations où les fondateurs ne souhaitent pas diluer leur capital, même temporairement. Cette solution peut être adaptée lorsque la startup attend un financement dont la réalisation est suffisamment certaine.
Le contrat doit alors notamment préciser le montant du prêt, sa durée, son taux d’intérêt, les modalités de remboursement et les éventuelles garanties ou protections accordées au prêteur.
Le piège à éviter
Si la prochaine levée prend du retard ou n’aboutit pas, la startup reste tenue par sa dette. Dès la mise en place du prêt, il faut donc vérifier que son échéance et ses conditions de remboursement restent compatibles avec les ressources prévisibles de la société.
Le compte courant d’associé : un financement restreint mais rapide
Le compte courant d'associé est l'option la plus simple à mettre en place. Un associé existant avance des fonds à la société, qui les rembourse en numéraire à l'échéance convenue. Aucune décision sociale particulière n'est requise, aucun titre n'est émis, aucune dilution n'intervient.
Sa limite principale est aussi sa caractéristique première : il est réservé aux associés existants. Un tiers ne peut pas consentir une avance en compte courant. En outre, si un solde élevé figure au passif du bilan, les futurs investisseurs examineront ce point.
C'est donc un outil adapté pour couvrir un besoin court et limité, lorsque les associés disposent de liquidités à réinvestir et que le calendrier ne permet pas d'organiser une émission.
L’obligation convertible et le BSA-AIR : financer aujourd’hui pour entrer au capital demain
Les obligations convertibles : un cadre structuré pour des montants significatifs
L'obligation convertible est un instrument de dette qui se convertit en capital lors d'un événement déclencheur, généralement le closing du prochain tour de financement. Le prêteur devient actionnaire à des conditions préférentielles par rapport aux futurs investisseurs.
Pour une startup, l’avantage est de décaler le moment où l’investisseur entre au capital, tout en fixant dès à présent les conditions auxquelles cette entrée s’opérera. La valorisation de référence est généralement celle du tour précédent, ou une valorisation négociée à l'avance dans le contrat, avec une décote appliquée au prix du prochain tour. Sur le plan comptable, l'obligation convertible figure au passif du bilan, comme une dette, jusqu'à sa conversion.
C'est l'instrument le plus structuré et le plus courant pour des opérations de bridge d'un montant significatif. Ainsi, son formalisme est plus exigeant que celui des autres instruments. En outre, la société doit avoir fait approuver deux bilans depuis sa création. À défaut, elle est tenue de désigner un vérificateur de l'actif et du passif avant d'émettre.
Le BSA-AIR : différer la valorisation sans formalisme lourd
Le BSA-AIR, ou bon de souscription d'actions à accord d'investissement rapide, permet à l'investisseur de verser les fonds et de recevoir un bon lui donnant le droit de souscrire des actions lors d'un événement futur, sans que la valorisation soit fixée au moment de l'investissement. Cette question est reportée au prochain tour, ce qui évite une négociation prématurée et potentiellement bloquante. Le prix sera déterminé selon les paramètres prévus dans l’accord, tels qu’un plafond ou un plancher de valorisation.
Sur le plan comptable, le BSA-AIR fait l’objet d’une écriture dans les capitaux propres au moment de son exercice.
Son formalisme est allégé par rapport à l'obligation convertible, ce qui le rend adapté aux opérations rapides. Il est en revanche réservé aux sociétés par actions : une SARL ne peut pas en émettre.
Quel instrument choisir pour un bridge financing ?
Le choix dépend de trois paramètres : le profil des prêteurs, le montant et le calendrier.
Le compte courant d'associé convient lorsque les associés existants peuvent financer le besoin et que la rapidité prime sur tout le reste. Il ne convient pas pour faire entrer de nouveaux prêteurs.
Le BSA-AIR est adapté aux opérations rapides avec des investisseurs qui acceptent un cadre contractuel allégé et une valorisation différée : business angels, fonds d'amorçage ou investisseurs déjà présents au capital. Il est fermé aux SARL.
L'obligation convertible est préférable pour des montants plus importants, avec des investisseurs institutionnels qui souhaitent un cadre plus structuré, ou lorsque les conditions de conversion doivent être précisément documentées pour la prochaine levée.
Que faut-il vérifier avant de mettre en place un bridge financing ?
Avant de choisir un instrument et d'entamer les négociations, un travail préalable s'impose. Il s'agit de vérifier que la société peut réaliser l’opération dans les conditions envisagées et que celle-ci ne crée pas de difficulté concernant les engagements déjà pris envers les associés et les investisseurs.
Vérifier les statuts et les pouvoirs nécessaires
Le premier réflexe est de relire les statuts pour identifier qui peut décider de l'opération et dans quelles conditions.
En SAS, pour une émission d'obligations convertibles, l'assemblée générale extraordinaire est en principe compétente. Pour un BSA-AIR, les statuts peuvent déléguer la décision au président ou à un organe collégial.
En SARL, l'émission d'obligations convertibles en parts sociales est désormais admise, avec un formalisme propre. Le BSA-AIR, en revanche, lui est fermé : cet instrument est réservé aux sociétés par actions.
Vérifier le pacte d'associés
L’objectif est de s’assurer que le bridge ne méconnaît pas les droits des associés existants et que les droits accordés aux nouveaux investisseurs pourront s’articuler avec ceux du prochain tour. Quatre types de clauses du pacte d'associés méritent une attention particulière :
Les droits de préemption des associés existants sur la nouvelle émission.
Les clauses d’agrément : elles s'appliquent en principe aux cessions de titres, mais certains pactes les étendent aux émissions de valeurs mobilières donnant accès au capital.
Les clauses relatives aux nouveaux financements et aux décisions réservées : certains pactes soumettent l'émission de nouveaux titres ou la contraction de dette au-delà d'un certain seuil à l'accord préalable d'un ou plusieurs associés.
Les mécanismes de protection des investisseurs existants, notamment les clauses anti-dilution : une émission de titres convertibles peut activer ces mécanismes et entraîner des ajustements au capital.
Examiner la cap table et simuler les effets du bridge sur le capital
La table de capitalisation ne doit pas être analysée à partir des seules actions actuellement détenues. Il faut également recenser les instruments déjà émis et susceptibles d’avoir un effet sur la répartition future du capital : obligations convertibles, BSA ou autres valeurs mobilières donnant accès au capital.
C'est aussi le moment de simuler la cap table après conversion, dans plusieurs scénarios de valorisation. Le calcul doit notamment tenir compte du montant investi, de la décote, du cap de valorisation et, le cas échéant, des intérêts susceptibles d’être convertis. Cette simulation permet de mesurer la dilution réellement supportée par les fondateurs.
Vérifier le scénario de sortie du bridge
La question du dénouement doit être posée : que se passe-t-il à l'échéance ? Si la levée se réalise, la conversion s'opère selon les modalités prévues. Mais si elle tarde ou n'aboutit pas, le bridge doit prévoir un mécanisme de sortie alternatif : remboursement en numéraire, prorogation, nouvelle opération de financement.
Un financement relais sans scénario alternatif clairement défini transforme un financement temporaire en source de tension avec les prêteurs, à un moment particulièrement inopportun pour la société. Ce point est traité plus en détail dans la section consacrée à l'échec ou au retard de la levée.
Quelles clauses négocier dans un bridge financing ?
Trouver des prêteurs et s'accorder sur un montant n'est que la première étape. Les conditions du bridge déterminent son coût réel, ses effets sur le capital et sa compatibilité avec la prochaine levée. Ce sont elles que les futurs investisseurs examineront en due diligence, et qui peuvent transformer un financement de transition en source de complications.
Le montant et la durée du financement
Le montant doit couvrir le besoin identifié avec une marge de sécurité raisonnable, sans dépasser ce qui est nécessaire, afin d’éviter une dilution excessive. La durée doit être calibrée sur le calendrier réaliste de la prochaine levée, avec une marge suffisante pour absorber un retard. Un bridge trop court oblige à renégocier dans l'urgence ; un bridge trop long prolonge d'autant la période pendant laquelle les fondateurs sont exposés à des contraintes de gestion.
Les conditions de remboursement ou de conversion
Pour un instrument convertible, le contrat doit préciser dans quelles circonstances et selon quelles modalités les fonds donnent lieu à une entrée au capital. Le déclencheur peut notamment être le closing du prochain tour, parfois au-dessus d'un montant minimal, ou encore une option unilatérale du prêteur, une échéance, un changement de contrôle.
Le bon réflexe
Si la conversion dépend de la réalisation d’une nouvelle levée, définissez précisément l’événement déclencheur (« levée qualifiante ») : montant minimal levé, type d’opération et, si nécessaire, autres conditions. Cela évite qu’un financement de faible montant déclenche prématurément la conversion du bridge et produise une dilution que la startup n’avait pas anticipée.
Pour les instruments remboursables en numéraire, les modalités de remboursement, le calendrier et les éventuelles pénalités doivent être fixés dès la signature.
La décote, le cap et le floor de valorisation
La décote permet à l’investisseur bridge d’acquérir des actions lors de la prochaine levée à un prix inférieur à celui payé par les nouveaux entrants. Elle rémunère notamment le risque pris en finançant avant que les conditions du prochain tour soient connues. La pratique de marché se situe entre 15 % et 25 %. Elle s'applique au prix par action du prochain tour : si la levée se fait à 10 euros par action avec une décote de 20 %, le prêteur bridge souscrit à 8 euros.
Le plafond (ou cap) de valorisation fixe une valeur maximale de référence pour déterminer le prix de conversion. Si le prochain tour se réalise au-dessus de ce seuil, c'est lui qui s'applique, et non la valorisation réelle. Plus l'écart entre les deux est important, plus l'avantage accordé au prêteur bridge est important.
Le bon réflexe
Lorsque décote et plafond se combinent, le contrat prévoit généralement que le prêteur bénéficie du mécanisme produisant le prix de conversion le plus bas. La rédaction exacte de cette combinaison varie selon les négociations et mérite une attention particulière, car ses effets sur la dilution des fondateurs peuvent être significatifs.
Certains contrats prévoient également un plancher de valorisation (floor), c'est-à-dire la valeur minimale de l’entreprise lors de l’opération. Contrairement au cap, qui protège le prêteur, le floor protège les fondateurs : il garantit que l'entrée au capital n'interviendra pas à une valorisation dérisoire, notamment en cas de down round (prix plus bas que lors du tour de financement précédent).
Les intérêts et leur traitement à la conversion
Les intérêts sont rarement payés en numéraire pendant la durée du bridge. Ils sont le plus souvent capitalisés, c'est-à-dire ajoutés au principal, et convertis en même temps que celui-ci lors du closing. Cela signifie que la base de conversion est supérieure au montant initialement prêté, et que la décote et le cap s'appliquent à ce montant majoré. L'effet sur la dilution finale mérite d'être calculé précisément avant de signer.
La clause MFN
Une clause de Most Favoured Nation (MFN) donne au prêteur le droit de bénéficier des conditions plus favorables accordées à un prêteur ultérieur, si la société réalise un second bridge avant le closing. Elle est fréquente dans les opérations par tranches successives. Son périmètre et les événements susceptibles de la déclencher doivent être clairement définis.
Les droits accordés aux investisseurs
Selon l'instrument et le profil du prêteur, le contrat de financement peut prévoir des droits additionnels : droit à l'information périodique sur la situation de la société, droit de participer au prochain tour à hauteur de sa participation convertie.
Les clauses négatives méritent une attention particulière. Elles limitent la liberté de gestion de la société pendant la durée du bridge : interdiction de distribuer des dividendes, de contracter de nouvelles dettes au-delà d'un certain seuil, de réaliser des opérations significatives sans accord préalable du prêteur. Ces restrictions sont légitimes du point de vue du prêteur, mais elles peuvent entraver la gestion courante si elles sont rédigées trop largement. Leur périmètre doit être négocié avec soin.
Quelles sont les conséquences du bridge financing sur votre prochaine levée de fonds ?
Un financement relais bien négocié ne compromet pas la prochaine levée. Mal structuré, il peut la compliquer, voire la bloquer.
La dilution lors de la conversion
La dilution effective dépend de trois paramètres :
le montant converti, incluant les intérêts capitalisés ;
le prix de conversion ;
la valorisation retenue.
Elle ne se calcule pas sur le montant nominal du bridge mais sur le nombre d'actions effectivement émises à la conversion, ce qui peut produire des écarts significatifs par rapport aux estimations initiales.
L'exercice à mener en amont consiste à simuler la table de capitalisation après conversion dans plusieurs scénarios de valorisation, notamment un scénario optimiste, médian et de down round. Ce travail permet de vérifier que la dilution reste acceptable pour les fondateurs et cohérente avec ce qu'ils pourront proposer aux futurs investisseurs.
La modification de la répartition du capital
Au-delà de la dilution mécanique, la conversion du bridge modifie la structure du capital de façon parfois surprenante. Si plusieurs prêteurs ont participé au financement à des conditions différentes, leur entrée simultanée au capital au moment du closing crée une table de capitalisation plus complexe, avec des investisseurs dont les droits et les prix d'entrée diffèrent. Les investisseurs du prochain tour examineront cette table avec attention.
L’impact sur la négociation avec les futurs investisseurs
Un bridge existant n'est pas nécessairement un signal négatif pour les futurs investisseurs. Il indique que la société a su trouver des financements intermédiaires et qu'elle a des soutiens.
En revanche, certaines conditions du bridge peuvent créer des points de friction :
Des clauses négatives encore actives au moment de la levée limitent la liberté de la société dans ses engagements.
Des droits de participation accordés aux prêteurs bridge peuvent compliquer la construction du tour si les investisseurs institutionnels souhaitent maîtriser leur base d'actionnaires.
Une répartition du capital trop fragmentée.
Des clauses anti-dilution activées par la conversion.
Des clauses de préemption ou d'agrément qui n'ont pas été pensées en cohérence avec celles du pacte à venir, et peuvent ralentir le closing ou obliger les fondateurs à renégocier des concessions déjà accordées.
Avant de signer le bridge, vérifiez que chaque droit accordé aux prêteurs est compatible avec ce que vous souhaitez proposer aux investisseurs du prochain tour.
Le piège à éviter
Le bridge doit être documenté : décisions sociales, contrats conclus avec les investisseurs, instruments émis et mise à jour de la table de capitalisation. Une émission irrégulière, une cap table qui ne correspond pas aux instruments effectivement émis ou des droits mal documentés peuvent entraîner des demandes de régularisation et ralentir la due diligence.
Une dette qui peut rester au bilan
Enfin, tous les bridges ne sont pas nécessairement convertis lors de la prochaine levée. Dans le cas d’un bridge loan, ou si les conditions de conversion d’un instrument convertible ne sont pas réunies, la startup peut conserver une dette à l’issue de l’opération. Le futur investisseur devra alors intégrer cette dette dans son analyse de la situation financière de la société et de l’opération envisagée.
Que se passe-t-il si la prochaine levée est retardée ou échoue ?
Un bridge financing est conçu pour une durée déterminée et repose sur l'hypothèse que la prochaine levée se réalise dans le délai et les conditions prévus. Lorsque ce n'est pas le cas, les conséquences dépendent entièrement des stipulations du contrat.
Si la levée de fonds est retardée
En cas de retard du tour, le bridge risque d’arriver à échéance avant la réalisation de l’opération. Le contrat doit donc prévoir les conséquences d’un tel décalage. Selon l’instrument utilisé et les conditions négociées, plusieurs mécanismes peuvent être envisagés : prolongation, remboursement, conversion selon des conditions alternatives ou maintien du financement jusqu’à la réalisation d’un événement défini au contrat.
La startup doit notamment vérifier qu’une prolongation ne suppose pas l’accord discrétionnaire de l’investisseur ou ne s’accompagne pas de nouvelles conditions particulièrement contraignantes.
Si la levée de fonds n’aboutit pas
Le scénario est plus délicat lorsque la startup ne parvient finalement pas à réaliser la levée attendue. Avec un bridge loan ou un compte courant d’associé, les sommes avancées restent en principe dues par la société et doivent être remboursées selon les conditions convenues. Si la trésorerie disponible ne le permet pas, la startup peut se retrouver confrontée à une nouvelle difficulté de financement.
Pour un instrument convertible, il faut se référer aux conditions prévues lors de l’émission. Le contrat peut notamment organiser un remboursement en numéraire, assorti d'une prime de non-conversion, la prorogation de la durée du bridge par accord entre les parties, ou la conversion selon une méthode de valorisation définie à l'avance.
Anticiper ce scénario avant de signer
Trois précautions permettent de traiter ce risque dès la signature :
Prévoir un mécanisme de sortie alternatif explicite, avec ses conditions précises : montant du remboursement, prime de non-conversion, délai.
Calibrer la durée du bridge sur un calendrier réaliste, avec une marge suffisante pour absorber un retard sans tomber immédiatement dans le scénario de défaut.
Prévoir une clause de prorogation optionnelle, activable d'un commun accord, qui permet d'allonger la durée sans renégocier l'ensemble du contrat si le calendrier glisse légèrement.
Checklist : les étapes à suivre pour organiser un bridge financing
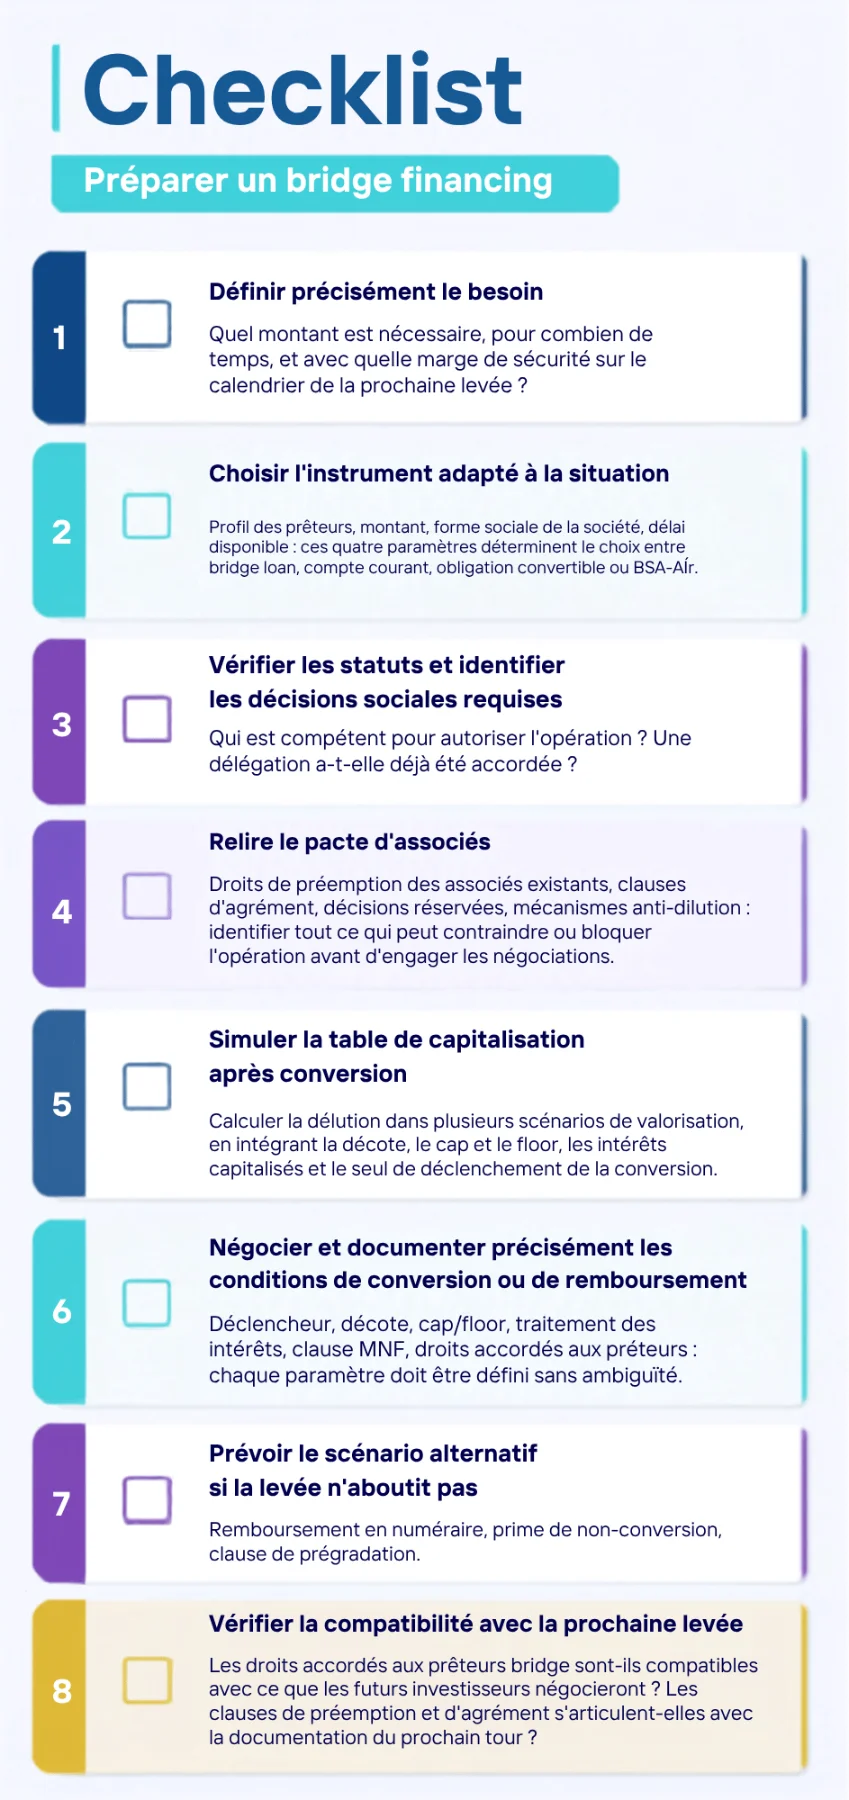
Un bridge financing permet de franchir une période de transition sans attendre le closing d'une levée institutionnelle. Mais il peut engager la société au-delà du simple apport de trésorerie : les conditions négociées aujourd'hui se retrouveront dans la data room du tour suivant. La qualité du montage dépend de la précision avec laquelle les conditions de conversion, les scénarios alternatifs et les articulations avec la prochaine levée ont été anticipés. C'est ce travail préalable qui distingue un bridge qui facilite la trajectoire de financement de celui qui la complique.
Questions fréquentes sur le bridge financing pour une startup
Qu’est-ce que le bridge financing ?
Le bridge financing est un financement temporaire destiné à couvrir les besoins de trésorerie d’une société entre deux levées de fonds. Il permet notamment d’obtenir des liquidités lors d’une période d’attente avant le closing d’un tour ou de disposer de quelques mois supplémentaires pour atteindre un objectif.
Pourquoi faire un bridge financing ?
Une startup peut recourir au financement relais lorsque sa trésorerie ne permet pas d’attendre la prochaine levée de fonds. Il peut notamment servir à prolonger la runway, financer un milestone avant le prochain tour ou éviter de négocier une levée dans une situation de trésorerie trop contrainte.
Quels sont les principaux instruments de bridge financing ?
Le bridge financing peut prendre plusieurs formes selon la situation de la startup et les modalités convenues avec l’investisseur. Il peut notamment s’agir d’un bridge loan, d’un compte courant d’associé, d’obligations convertibles ou de BSA-AIR. Ces instruments ne produisent pas les mêmes effets sur la dette, la dilution et le capital de la société.
Quelle est la différence entre une obligation convertible et un BSA-AIR ?
Les deux instruments donnent accès au capital lors d'un événement futur, mais leur logique diffère. L'obligation convertible est un instrument de dette : le prêteur avance des fonds qui figurent au passif du bilan jusqu'à leur conversion, selon des conditions de valorisation encadrées dès la signature. Le BSA-AIR permet à l'investisseur de souscrire des actions à une valorisation non fixée au moment de l'investissement et différée au prochain tour. Son formalisme est allégé, mais il est réservé aux sociétés par actions : une SARL ne peut pas en émettre.
Le bridge financing entraîne-t-il une dilution des fondateurs ?
Pas nécessairement. Un bridge loan ou un compte courant d’associé ne modifie pas le capital social. En revanche, une obligation convertible ou un BSA-AIR peut conduire à une émission ou une souscription de titres. La décote, le cap de valorisation et les autres paramètres du bridge doivent donc être intégrés dans les simulations de dilution.
Vous avez des questions spécifiques sur votre projet de financement ? Discutons-en !