Vous préparez la levée en seed de votre startup : après des mois passés à construire le produit et à convaincre vos premiers clients, vous allez ouvrir votre capital à des business angels ou à un fonds d'amorçage. Les discussions portent d'abord sur la valorisation et le montant des tickets… Et d’autres questions passent au second plan.
Quelle part du capital allez-vous réellement conserver ? Quels droits allez-vous accorder aux investisseurs ? Votre société est-elle prête pour la due diligence ? Et les engagements pris aujourd’hui vous laisseront-ils suffisamment de marge pour les prochains financements ?
Pourtant, une décision actée lors du seed peut peser sur la dilution, la gouvernance et les tours à venir. Avant de signer, mieux vaut savoir où se situent les risques. Cet article revient sur les principales erreurs à éviter avant, pendant et après une levée de fonds seed.
Ce qu’il faut retenir :
✔ Auditer la société avant d’ouvrir la data room : capital, engagements existants, propriété des actifs et documentation juridique doivent être sécurisés en amont de la due diligence.
✔ Calculer la dilution sur une base complète et la projeter sur les prochains tours, au lieu de raisonner uniquement à partir de la valorisation du seed.
✔ Négocier le pacte au vu de ses conséquences pratiques : droits économiques des investisseurs, décisions soumises à leur accord et engagements des fondateurs peuvent modifier durablement l’équilibre de la société.
✔ Préparer le closing et le post-closing comme des étapes à part entière.
Levée de fonds seed d’une startup : objectif et principales étapes
Une levée en seed correspond à un moment précis dans la trajectoire d'une startup et suit plusieurs étapes à connaître et à anticiper.
À quel stade intervient une levée seed et quel est son objectif ?
Le seed, ou amorçage, se situe généralement après le pré-seed (les premiers financements de la startup : apports des fondateurs, proches, prêt d'honneur) et avant la série A. La startup a commencé à valider son projet et cherche désormais des moyens supplémentaires pour renforcer l'équipe, poursuivre le développement du produit ou accélérer la commercialisation. L'objectif est d'atteindre les jalons qui justifieront une valorisation plus élevée au tour suivant.
Les investisseurs sont en général des business angels, seuls ou regroupés en réseau, et des fonds d'amorçage. Bpifrance peut également intervenir, en complément des investisseurs privés.
Deux mécanismes juridiques principaux coexistent :
L'augmentation de capital : la société émet de nouvelles actions, souscrites par les investisseurs.
Les BSA AIR : l'investisseur verse les fonds immédiatement mais ne reçoit ses actions qu'au tour suivant, ce qui permet de reporter la discussion sur la valorisation.
Dans les deux cas, l'entrée des investisseurs dilue les associés existants, immédiatement ou à la conversion. Si les fondateurs détiennent 10 000 actions et que la société en émet 2 500 au profit d'un fonds, celui-ci détient 20 % du capital et les fondateurs 80 %, alors que leur nombre d'actions n'a pas changé.
Le bon réflexe
Déterminer le montant à lever à partir des besoins réels de la startup et des objectifs à atteindre avant la prochaine étape de financement. Une levée trop faible conduit à manquer de trésorerie rapidement ; une levée trop importante entraîne une dilution plus forte que nécessaire.
Comment se déroule une levée seed, de la préparation au closing ?
Une levée de fonds suit généralement plusieurs séquences :
La préparation : deck et prévisionnel, mais aussi audit juridique de la société et constitution de la data room.
La term sheet : après les premiers échanges, les termes de l'opération sont formalisés dans une term sheet, généralement négociée avec l'investisseur qui structure le tour (le lead investor), puis appliquée à l'ensemble des participants. Ce document fixe le cadre pour la suite.
La due diligence : les investisseurs vérifient la situation juridique, financière et sociale de la société.
La documentation : les parties négocient le contrat d'investissement (conditions de l'opération, déclarations et garanties), le pacte d'actionnaires et les statuts modifiés.
Le closing : les associés adoptent les décisions d'augmentation de capital, les investisseurs souscrivent et versent les fonds et le pacte d’actionnaires est signé.
L'après-closing : formalités au greffe, mise à jour du registre des mouvements de titres et des bénéficiaires effectifs, démarrage du reporting aux investisseurs.
Le bon réflexe
Construisez le calendrier à rebours, à partir de la date à laquelle les fonds devront être disponibles. La due diligence, la négociation du pacte ou une éventuelle autorisation au titre du contrôle des investissements étrangers prennent du temps : une levée lancée trop tard se négocie sous pression.
Avant les rendez-vous investisseurs : préparer la startup à la due diligence
Avant même les premiers échanges approfondis, certains points doivent être vérifiés pour éviter qu’une difficulté juridique ne surgisse au moment de la due diligence.
Erreur n° 1 : négliger les droits consentis sur le capital avant la levée
Différents engagements peuvent avoir été pris : promesses de titres, instruments donnant accès au capital (BSPCE, BSA, obligations) ou dispositifs d’intéressement.
Ces engagements doivent être identifiés et, le cas échéant, régularisés avant d'entamer la négociation avec de nouveaux investisseurs. À défaut, vous allez raisonner sur une répartition du capital qui ne correspond pas à celle qui résultera réellement de l’opération. En outre, lors de la due diligence, l'investisseur confronte la cap table au registre des mouvements de titres, aux décisions d'associés et aux contrats conclus par la société.
Grâce à cet exercice, la répartition du capital peut être présentée sur une base totalement diluée, c’est-à-dire en prenant en compte non seulement les actions existantes, mais aussi l'ensemble des titres et instruments financiers qui pourraient donner accès au capital dans le futur. Votre cap table fournit alors une vision plus réaliste des participations et de la dilution à prévoir.
Le bon réflexe
Reconstituer, en amont des discussions avec les investisseurs, la situation du capital avant et après l’opération prévue, en identifiant séparément les titres existants et les instruments susceptibles de les compléter (et de les diluer).
Erreur n° 2 : tenir pour acquis que la société est propriétaire de son code et de sa marque
Une startup peut exploiter un logiciel, une marque, un site internet, une base de données ou d’autres actifs essentiels à son activité, sans en être juridiquement propriétaire.
Le problème se rencontre notamment lorsque le produit a été développé avant la création de la société, par les fondateurs eux-mêmes, ou avec l’aide de prestataires. Le fait d’avoir payé une prestation ne suffit pas forcément, à lui seul, à établir que la société détient l’actif concerné : la cession des droits doit être formalisée.
Or, la propriété intellectuelle fait partie des éléments susceptibles d’être examinés lors de la due diligence. L’investisseur cherchera notamment à vérifier que la startup dispose bien des droits nécessaires pour exploiter les actifs sur lesquels repose son activité.
Le bon réflexe
Si un fondateur ou un prestataire contribue à développer le code de votre logiciel, faites-lui signer une clause de cession des droits de propriété intellectuelle. Vérifiez également qui a déposé la marque de la société à l’INPI, afin de vous assurer qu’elle n’a pas été enregistrée par un fondateur, à son nom.
Erreur n° 3 : attendre le dernier moment pour constituer la data room
Mieux vaut être déjà prêt lorsque l’investisseur demande des informations. Vous devez rassembler de manière structurée les pièces qui permettront de documenter la situation juridique, financière et opérationnelle de la startup.
Pour la partie juridique, cela peut notamment inclure les statuts et décisions d'associés, le registre des mouvements de titres, le pacte d’actionnaires, les contrats commerciaux importants, les contrats de travail et de prestation, les éléments permettant de justifier les droits de propriété intellectuelle, les aides publiques obtenues et le statut de jeune entreprise innovante (JEI), les éventuels litiges. L’objectif est de pouvoir répondre rapidement et précisément aux questions de l’investisseur, tout en identifiant en amont les éventuels points à régulariser.
Pendant les négociations : évaluer la dilution et les effets de la term sheet
Une fois le contact établi avec les investisseurs potentiels, les discussions portent rapidement sur les chiffres et les conditions de l’opération. C’est à ce stade que certains choix peuvent avoir des conséquences au-delà du montant inscrit sur la term sheet.
Erreur n° 4 : mesurer la dilution au seed, sans la projeter jusqu'à la série A
Le seed n’est généralement pas considéré comme la dernière levée de la startup. Les fondateurs doivent donc apprécier la dilution liée au tour en cours en tenant compte, autant que possible, de la trajectoire de financement envisagée.
Une startup qui ouvre une part importante de son capital en seed risque de conserver moins de marge pour les tours suivants. À l’inverse, chercher à limiter la dilution à tout prix peut conduire à lever un montant insuffisant pour atteindre les objectifs qui permettront de préparer la prochaine levée. Il est donc essentiel de comprendre comment cette opération s’inscrit dans la répartition du capital qui pourrait résulter des prochains tours.
Il faut également surveiller l’effet de la dilution sur les régimes dont bénéficie la société. Le statut de JEI suppose que le capital soit détenu de manière continue, à 50 % au moins, par des personnes physiques ou par certaines entités, parmi lesquelles les sociétés de capital-risque et les fonds communs de placement à risque. L'attribution de BSPCE exige de son côté qu'une part minimale du capital soit détenue par des personnes physiques. Selon l'identité des investisseurs, la dilution peut faire franchir ces seuils.
Le bon réflexe
Établissez plusieurs scénarios de capitalisation : situation après le seed, puis hypothèse de série A avec différents niveaux de valorisation et de financement. L’objectif est d’identifier les conséquences possibles des choix faits aujourd’hui. Vous saurez ainsi à quel stade chaque seuil (contrôle, JEI, BSPCE) risque d'être franchi.
Erreur n° 5 : traiter la term sheet comme un simple document de principe
La term sheet intervient avant la rédaction des documents définitifs. Elle fixe les principaux paramètres de l’investissement et sert de base à la négociation de la suite de l’opération.
Son contenu ne porte pas uniquement sur le montant investi et la valorisation : il peut également aborder la gouvernance, les droits accordés à l’investisseur, les conditions de son entrée au capital.
Elle n'oblige en principe aucune des parties à conclure l'opération. Toutefois, elle contient des stipulations qui engagent dès la signature, généralement l'exclusivité, la confidentialité et la prise en charge des frais. Surtout, elle arrête les paramètres que le contrat d'investissement et le pacte d'actionnaires se borneront souvent à mettre en forme.
Sa portée pratique dépasse donc sa portée juridique. Un point accepté dans la term sheet sera difficile à remettre en cause ; un point absent sera difficile à obtenir, l'investisseur considérant que l'équilibre de l'opération a été fixé.
Le piège à éviter
Accorder une exclusivité longue sans contrepartie. Pendant cette période, seul le fondateur est engagé : il s'interdit de discuter avec d'autres prospects, alors que rien n'oblige l'investisseur à avancer au rythme souhaité. Une exclusivité longue lui permet de prolonger la due diligence, voire de renégocier le prix à l'approche de l'échéance, quand le fondateur n'a plus d'alternative et que sa trésorerie baisse. Limitez la durée de l'exclusivité et prévoyez qu'elle cesse de plein droit si l'investisseur n'a pas transmis les premiers projets du contrat d'investissement et du pacte dans un délai fixé, ou s'il remet en cause les conditions essentielles de la term sheet.
Lors de la rédaction du pacte d'actionnaires : comprendre les conséquences des clauses négociées
Le pacte conclu avec les investisseurs est susceptible de modifier l’équilibre économique et décisionnel de la société pour plusieurs années. Les clauses insérées doivent être appréciées globalement, au vu de leurs effets cumulés.
Erreur n°6 : attribuer des droits économiques sans chiffrer leur effet pour les fondateurs
À valorisation identique, le pacte d’associés peut conduire à des résultats très différents pour les fondateurs. Des clauses prévoient notamment des mécanismes de préférence au bénéfice de certains investisseurs.
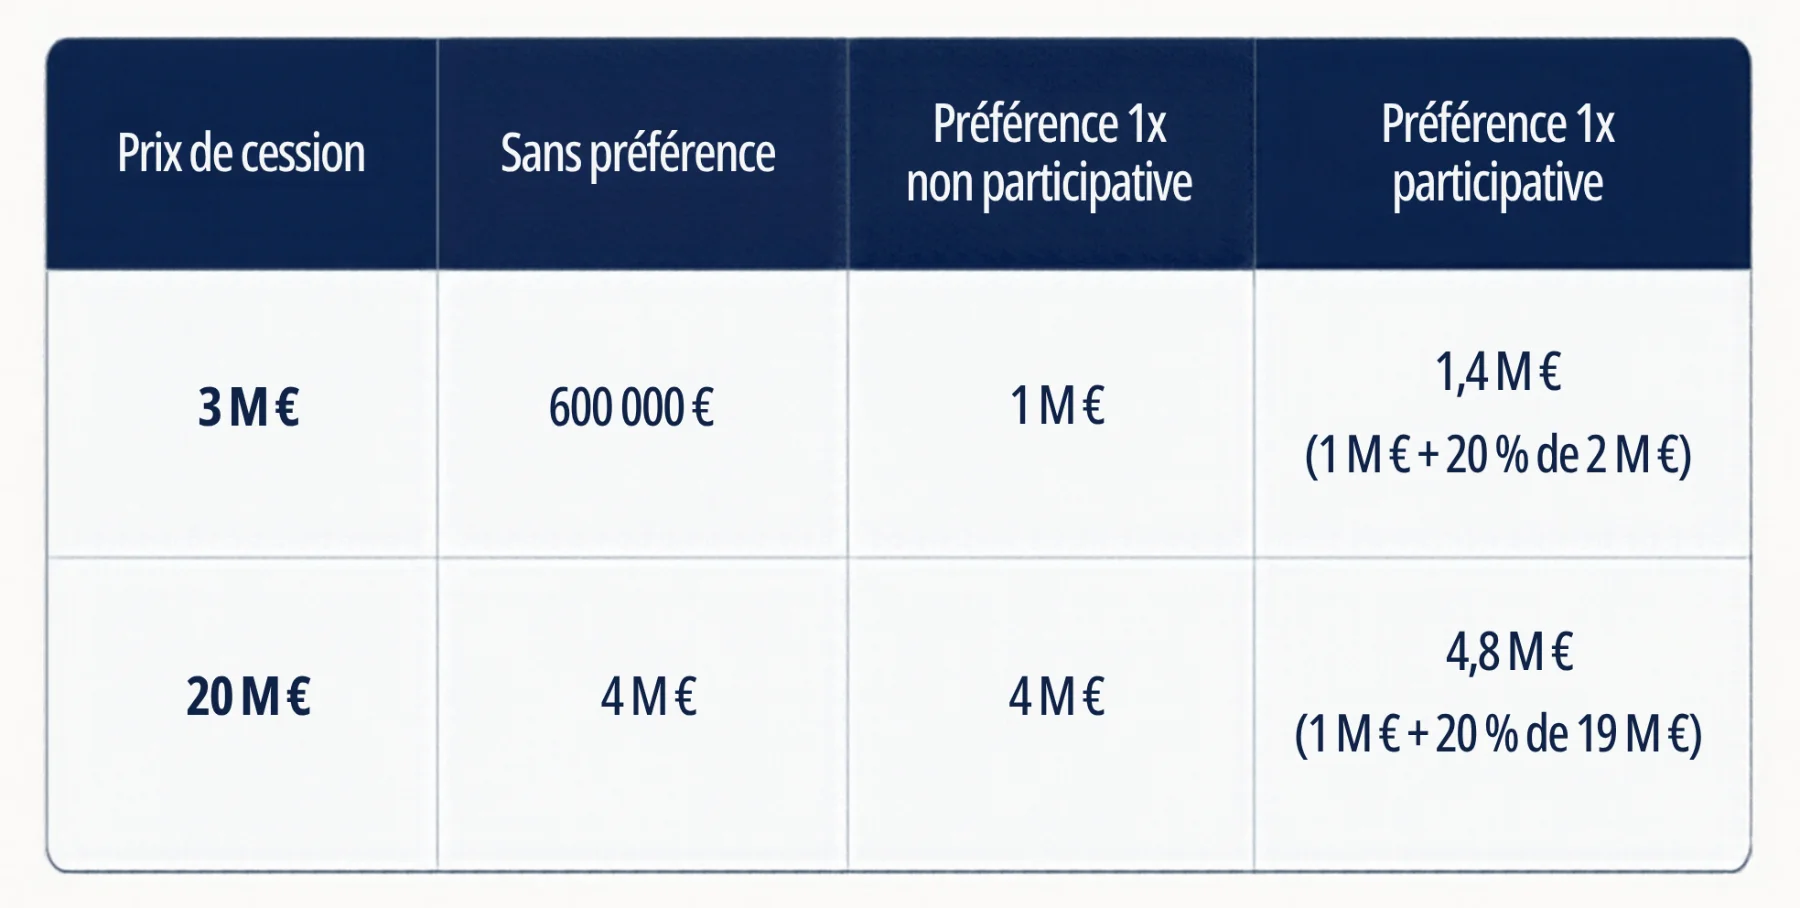
C’est le cas des clauses de liquidation préférentielle, qui déterminent la manière dont le produit d’une cession ou d’une liquidation est réparti entre les différentes catégories d’actionnaires. L'investisseur récupère d'abord un montant défini, le plus souvent égal à sa mise (on parle alors de préférence « 1x »), avant que le solde ne revienne aux autres associés. Elles existent sous deux formes :
Préférence non participative : l'investisseur perçoit soit sa mise, soit la part du prix correspondant à son pourcentage du capital, en retenant le montant le plus élevé. Il ne cumule pas les deux.
Préférence participative : l'investisseur récupère d'abord sa mise, puis perçoit son pourcentage sur ce qui reste.
Prenons un investisseur entré au capital pour 1 M € et détenant 20 % des titres. Voici ce qu'il perçoit selon le prix de cession :
Le périmètre de la clause compte doit être encadré avec soin : la préférence ne s'applique qu'aux événements définis par le pacte.
Nous pouvons également citer la clause anti-dilution, qui protège l'investisseur si un tour ultérieur se réalise à un prix par action inférieur au sien. Elle est en général mise en œuvre par des bons lui permettant de souscrire des actions supplémentaires à leur valeur nominale.
Pour les fondateurs, le pourcentage de capital détenu n’est donc pas un indicateur suffisant : il faut aussi comprendre les mécanismes connexes.
Le bon réflexe
Simuler les conséquences des principales clauses économiques du pacte sur plusieurs hypothèses de sortie. Le fondateur doit notamment pouvoir déterminer ce qu’il resterait aux différents actionnaires selon le prix de cession envisagé.
Erreur n° 7 : accorder aux investisseurs un droit de regard excessif sur la gestion
L’entrée d’investisseurs au capital ne signifie pas nécessairement qu’ils doivent intervenir dans la gouvernance de la société. Pourtant, certaines stipulations du pacte peuvent soumettre des décisions importantes à leur accord préalable : décisions relatives au budget, à l’endettement, aux acquisitions, à la cession d’actifs ou à une nouvelle opération sur le capital. L’enjeu est de déterminer précisément quelles décisions resteront du ressort des dirigeants et lesquelles nécessiteront l’accord des investisseurs.
Le piège à éviter
Se focaliser sur la liste des décisions réservées sans regarder les modalités d’application et les seuils. Par exemple, un veto accordé à chaque investisseur donne à chacun un pouvoir de blocage, tandis qu’une décision prise à la majorité des investisseurs limite ce risque. Par ailleurs, un droit de veto portant sur un nouvel endettement n’a pas la même portée selon qu’il s’applique au premier euro emprunté ou seulement au-delà d’un montant défini.
Erreur n° 8 : signer des engagements personnels mal calibrés
Les investisseurs financent un projet, mais aussi une équipe dont ils attendent généralement qu’elle reste impliquée. Ils peuvent donc demander aux fondateurs des engagements personnels : activité dans la société, conséquences d’un départ, conditions de cession de leurs titres ou conséquences d’un manquement à certains engagements.
Ces mécanismes doivent être examinés avec attention. Le reverse vesting des fondateurs permet de racheter tout ou partie de leurs actions s'ils quittent la société dans les années qui suivent la levée. Il prend la forme d'une promesse de vente consentie par chacun d'eux, dont le prix et la part de titres concernée varient selon la date et les circonstances du départ.
On peut alors trouver des clauses de leaver, qui distinguent le départ « vertueux » (good leaver) du départ « fautif » (bad leaver), avec un prix de rachat souvent très inférieur dans le second cas. Tout se joue dans les définitions : un départ pour raisons de santé, une révocation sans faute ou une démission après plusieurs années doivent-ils être traités comme un bad leaver ?
→ Sur les difficultés résultant du défaut d’implication d'un fondateur, voir notre article sur l'associé qui ne vient plus travailler.
Par ailleurs, les déclarations et garanties du contrat d'investissement engagent la société, et parfois les fondateurs à titre personnel. Leur portée se négocie : plafond d'indemnisation, durée, seuil de déclenchement.
Enfin, d’autres engagements peuvent également concerner l’exclusivité, la non-concurrence ou la non-sollicitation. Ils doivent être appréciés en tenant compte de l’activité du fondateur et de ses éventuels projets professionnels futurs.
Avant et après le closing : sécuriser les dernières étapes de l'opération
Une fois la documentation finalisée, l'augmentation de capital doit encore être décidée et réalisée dans les formes prévues par le Code de commerce et les statuts. Une irrégularité à ce stade ne retarde pas seulement l'arrivée des fonds : elle peut fragiliser l'opération elle-même.
Erreur n° 9 : fixer la date de closing sans avoir vérifié les conditions de validité de l'opération
Avant de prévoir le closing, encore faut-il s’assurer que les conditions permettant de réaliser l’investissement seront réunies à cette date : décisions sociales autorisant l’augmentation de capital, consentements prévus par les statuts ou le pacte, libération des apports ou validation des critères particuliers négociés avec les investisseurs. Le calendrier doit également inclure les formalités qui entourent l’émission de nouveaux titres.
Pensez notamment à prendre en compte les éléments suivants :
Le droit préférentiel de souscription : dans les sociétés par actions, chaque associé dispose d'un droit de souscrire en priorité aux nouveaux titres (art. L. 225-132 du Code de commerce). Pour réserver l'augmentation aux investisseurs, deux voies existent : la renonciation individuelle de chaque associé à son droit, ou sa suppression par décision collective au profit de personnes nommément désignées.
La résolution réservée aux salariés : lorsqu’une société par actions a des salariés, toute décision d'augmentation de capital en numéraire impose aux associés de se prononcer sur un projet de résolution tendant à réaliser une augmentation de capital réservée aux salariés adhérents d'un plan d'épargne d'entreprise (art. L. 225-129-6 du Code de commerce). Les associés peuvent rejeter cette résolution, mais ils ne doivent pas l’omettre.
L'autorisation préalable des investissements étrangers : si un investisseur non européen franchit le seuil de 25 % des droits de vote d'une société non cotée, ou en prend le contrôle, et que l'activité relève d'un secteur sensible (intelligence artificielle, cybersécurité, semi-conducteurs notamment), l'opération doit être autorisée par le ministre de l'Économie avant sa réalisation. L'instruction prend plusieurs semaines : l'autorisation doit figurer parmi les conditions suspensives du closing et dans le calendrier.
Le bon réflexe
Établir, avant de fixer la date du closing, une liste des conditions à satisfaire : décisions sociales, renonciations ou consentements, documents à signer, versement des fonds. Pour chacune, identifier qui doit agir et à quelle date.
Erreur n° 10 : considérer que tout s'arrête à la signature
Plusieurs obligations naissent à partir du closing :
L’exécution de l'augmentation de capital : les fonds sont déposés auprès d'un dépositaire (banque ou notaire), qui établit un certificat attestant les souscriptions et les versements. Il faut ensuite inscrire les nouvelles actions en compte au nom des investisseurs et mettre à jour le registre des mouvements de titres.
Les formalités : la modification des statuts doit être enregistrée au registre du commerce et des sociétés. Si l'opération modifie l'identité des bénéficiaires effectifs, par exemple parce qu'un fondateur descend sous le seuil de 25 % du capital ou des droits de vote, une déclaration modificative doit être déposée dans les trente jours.
Les engagements issus du pacte : le reporting dû aux investisseurs, les attributions de BSPCE prévues par le pacte et le calendrier de vesting des fondateurs commencent à courir.
Une levée de fonds juridiquement sécurisée ne s'arrête donc ni à la signature de la term sheet, ni à la conclusion du pacte, ni même au versement des fonds. Le closing doit être préparé comme une étape d'exécution, puis suivi d'un contrôle de cohérence.
Conclusion : sécuriser les fondamentaux juridiques avant une levée de fonds seed
Une levée en seed réussie ne se mesure pas uniquement au montant obtenu ni à la valorisation négociée : elle doit aussi laisser aux fondateurs une structure de capital lisible, une gouvernance qui leur permet de diriger efficacement la société et des engagements compatibles avec les prochaines étapes de son développement.
Trois questions permettent de prendre du recul :
La situation actuelle de la société est-elle suffisamment fiable pour être examinée par un investisseur ?
Les conséquences de l'opération sont-elles claires, non seulement sur la dilution immédiate, mais aussi sur les tours à venir ?
Les droits accordés aux investisseurs restent-ils compatibles avec la capacité des fondateurs à piloter la société ?
Si ces réponses ne sont pas satisfaisantes, il peut être nécessaire de revenir sur la structure du capital, les engagements existants, les actifs de la société ou la documentation juridique.
L'enjeu d'une levée en seed pour une startup est finalement moins de trouver des conditions « parfaites » que de savoir exactement ce qu’elle peut accepter. En effet, une fois les nouveaux investisseurs entrés au capital, il devient plus difficile de corriger certains déséquilibres.
Questions fréquentes sur la levée de fonds seed d’une startup
Qu'est-ce qu'une levée de fonds en seed ?
Le seed, ou amorçage, est le premier tour de financement structuré d'une startup. La société ouvre son capital à des business angels ou à des fonds d'amorçage, qui apportent la trésorerie nécessaire pour développer le produit et la traction commerciale. L'opération prend la forme d'une augmentation de capital ou d'une émission de BSA AIR, et entraîne, immédiatement ou à terme, une dilution des fondateurs.
Comment se passe une levée de fonds ?
Elle suit en général six étapes : la préparation de la société (deck, prévisionnel, audit juridique, data room), les rencontres avec les investisseurs, la signature d'une term sheet, la due diligence, la négociation de la documentation (contrat d'investissement, pacte d'actionnaires, statuts), puis le closing, au cours duquel les associés actent l'augmentation de capital et les investisseurs versent les fonds.
Qu'est-ce que le financement de série A ?
La série A est le tour qui suit généralement le seed. Elle intervient lorsque la startup a démontré l'intérêt de son produit et cherche à financer l'accélération de sa croissance. Les montants et les valorisations sont plus élevés, et les investisseurs sont principalement des fonds de capital-risque.
À quel moment faut-il faire intervenir un avocat lors d'une levée seed ?
Avant la signature de la term sheet, et idéalement dès la décision de lever. La term sheet fixe les équilibres de l’opération : une fois signée, la marge de négociation se réduit fortement. Une intervention en amont permet aussi de régulariser la table de capitalisation et la propriété intellectuelle avant la due diligence.
Quelle dilution prévoir pour les fondateurs lors d'une levée seed ?
Il n'existe pas de taux standard. La dilution dépend du montant levé et de la valorisation négociée, mais aussi de la taille du pool de BSPCE et de la conversion éventuelle de BSA AIR. Anticipez également la part que les fondateurs conserveront après la série A : c'est elle qui détermine leur contrôle et leur intérêt économique à terme.
Vous préparez la levée en seed de votre startup ? Les avocats de Saint-Louis Avocats vous accompagnent de l'audit préalable de la société jusqu'au closing : modélisation de la dilution, relecture de la term sheet, négociation du pacte d'actionnaires.